Study-Journal
现金资产业务
第一节 现金资产构成和作用
一、构成
指银行持有的库存现金以及与现金等同的可随时用于支付的银行资产
(一)库存现金
保存在金库中的现钞和硬币
-
用来应付客户体现和银行本身的日常零星开支
-
属于非营利资产,且保护和保险费用较高
-
持有满足需要的最低额度
(二)在中央银行存款
按货币管理当局规定,在中央银行开设的准备金基本帐户上所形成的存款
-
法定准备金 – 按法定比率缴存的存款准备金
-
具有强制性,一般不得动用
-
定期按照银行存款额的增减进行相应调整
-
是中央银行进行宏观调控的一般性货币政策工具之一
-
-
超额准备金 – 超出法定存款准备金的那部分存款
-
是商业银行的可用资金,可随时动用
-
可以进行日常支付和贷放活动,如支票清算、电子划拨和其他交易
-
当银行库存现金不足时,也可随时从该部分提取现金
-
(三)存放同业存款
存放在代理行和相关银行的存款
-
属于活期存款,是营运资本的一部分
-
便于银行在同业之间开展业务
(四)在途资金
本行通过对方银行向外地付款单位或个人收取的票据
即银行间确认与转账过程中的支票
-
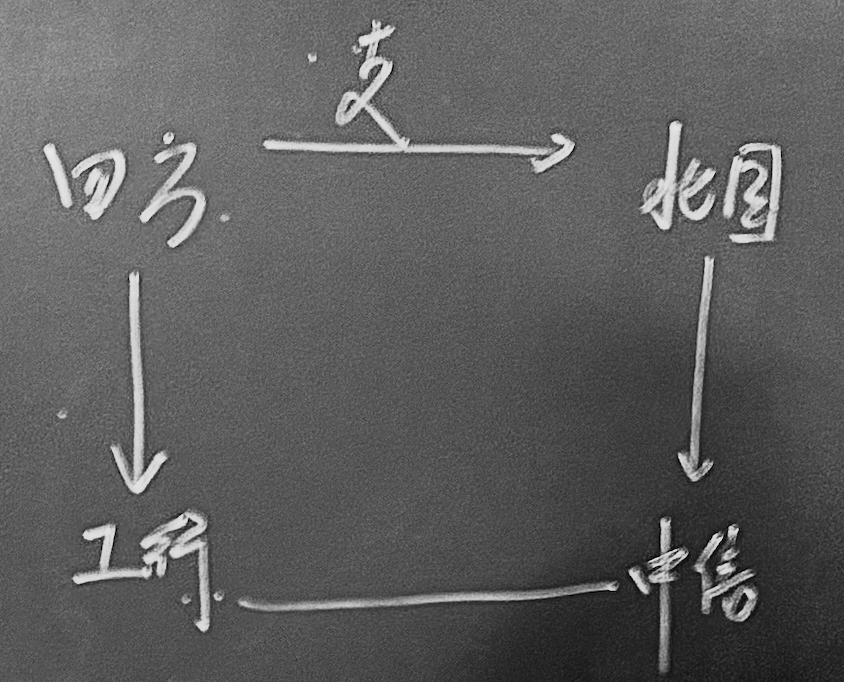
形成原因:个人、企业或政府部门将其收到的支票存入银行时,不能立即调用该款项,而必须在银行经过一定时间确认后方可体现收用
支票确认流程相当繁琐,详见国际结算、国际贸易等相关课程有讲解,这里不赘述
-
时间规定
-
发达国家:约 1~4 天
-
我国:约 7 个工作日
持续时间往往很短,因此本章计算头寸时也为将此例外考虑在内
-
二、作用
库存现金往往不会对银行带来收益,即使有也十分有限
满足客户交易要求
满足金融当局法定存款准备金要求
满足结算中对现金的需求
满足向其代理行支付现金以换取服务的要求
等最低限度要求即可
(一)保持清偿力
(二)保持流动性
第二节 资金头寸的计算与预测
一、资金头寸及其构成
商业银行能够动用的资金
-
时点头寸 – 时点可用资金
-
时期头寸 – 时期内可用资金
(一)基础头寸 库存+超额准备
商业银行的库存现金与在中央银行的超额准备金之和
(二)可用头寸 !法定准备=基础+同业=支付准备+可贷
除法定存款准备金以外的所有现金资产,包含两方面
可以直接理解为商业银行基础头寸和存放同业存款之和,不考虑在途资金
-
支付准备金(备付金) – 央行以备付金率规定商业银行必须持有的备付金
我国已取消该比率,将其并入法定存款准备金率
-
可贷头寸 – 商业银行某一时期可直接用于贷款发放和投资的资金
二、资金头寸的预测
(一)影响因素
存款变动、贷款变动、购买变现债券、收购发行股票等
增加因素
流动性供给
-
客户存款
-
提供非存款服务所得收入
-
客户偿还贷款
-
银行资产出售
-
货币市场借款
-
发行新股
-
变现债券
减少因素
流动性需求
-
客户提取存款
-
合格贷款客户的贷款要求
-
偿还非存款借款
-
提供和销售服务中产生的营业费用和税收
-
向股东派发现金股利
-
收购股份
主要影响因素依然是存贷的变化
第三节 现金资产的管理
一、现金资产管理原则
(一)总量适度原则
(二)适时调节原则
(三)安全保障原则
二、库存现金的日常管理
(一)影响银行库存现金的因素
1. 现金收支规律
2. 营业网点的多少
3. 后勤保障的条件
4. 与中央银行发行库的距离、交通条件以及发行库的规定
5. 商业银行内部管理
(二)银行库存现金规模的确定
1. 库存现金需要量的匡算
库存现金是为了完成每天现金收支活动而需要持有的基期周转金,匡算库存现金需要量主要应考虑两个因素
(1) 库存现金周转时间
(2) 库存现金支出水平的确定
2. 最适送钞量的计算
3. 现金调拨临界点的确定
4. 银行保持现金适度量的措施
-
将库存现金状况与有关人员的经济利益挂钩
-
实现现金出纳业务的规范化操作
-
掌握储蓄现金收支规律
-
解决压低库存现金的技术性问题
(三)严格库房安全管理措施
三、存款准备金的管理
(一)满足法定存款准备金要求
1. 滞后准备金计算法
2. 同步准备金计算法
(二)超额准备金的适度规模控制
1. 影响超额准备金需要量的因素
-
存款波动
-
贷款的发放与收回
-
其他因素
2.超额准备金的调节
-
同业拆借
-
短期证券回购及商业票据交易
-
通过中央银行融资
-
商业银行系统内的资金调度
-
出售其他资产