Study-Journal
证券估值
第一节 债券及债券估值
一、债券的特征及分类
债券是按照法定程序发行,规定在一定期限内还本付息的有价证券。
债券的本金、到期期限和利息或者利率,是其最基本的三个要素。
债券的本质是一种债务凭证或合同,反映筹资者和投资者之间的债务债权关系。
债券的估值,即是把其所代表的未来现金流往期初折现的过程。
(一)特征
-
一般在发行时即确定偿还期限
-
普通债券的利率固定(利息税前列支)
-
债券有比较好的流动性
-
可以在没有损失/损失很小的情况下变现
-
一般情况下,证券市场越发达,其流动性越强
-
-
独有的特殊条款
-
限制性条款:债权人在没有公司股东投票权的前提下,可以要求对发行债券公司的重大投资决策有一定的发言权
主要表现为债务合同中常常包括限制经营者和股东职责的条款
-
选择性条款:在债务合同中,发债公司和债权人具有某些选择权
发债公司的可赎回条款、债权人的可转换条款等
-
赎回债券
-
转换股票
-
-
(二)分类
1. 按发行机构主体
-
政府债券
-
国家债券(国债)
-
地方政府债券(化债)
-
政府机构债券
-
-
金融债券 – 银行或非银行金融机构发行
-
公司债券(企业债券)
-
无抵押公司债券 – 完全凭发债公司信用发行,无需提供任何抵押品
-
抵押公司债券 – 以发债公司动产或不动产作为抵押发行
-
流动抵押公司债 – 以发债公司所持有的动产或有价证券作为抵押发行
这些抵押品需要保管在受托人手中,以信托方式担保运行,因此又叫担保信托债券
-
分红公司债券 – 得到利息收入的同时,在发债公司存在超额盈余时可以得到分红
-
像股票,但本质仍然属于浮动利率债券,持有人对公司没有任何控制权
-
一般在公司处于困难状况,难以以正常渠道筹集资金时发行,利率往往较低 – 股东让渡利益来筹集资金
-
-
可赎回债券 – 对应可赎回条款
-
可转换债券 – 对应可转换条款
-
附认股权证债券 – 附加认股权证,当债券公司发行股票时,持券人有以优先价格认证股票的权益
-
2. 按计息方式
-
单利债券 – 利率固定
-
复利债券 – 利滚利
-
附息债券 – 又叫定息债券,间隔固定期限支付固定利息,到期后返还本金
-
贴现债券 – 又叫贴水债券/贴息债券,本身不存在利息收入,投资者利益来源于此类债券以低于面值的价格发行,到期后返还面值
-
零息债券 – 和贴现债券类似,不存在利息收入,以低于面值价格发行到期后返还面值
- 和贴现债券的根本区别是贴现债券期限往往不超过一年,零息债券总在一年以上
-
浮息债券 – 利率随市场状况波动
3. 按是否记名
-
记名债券 – 背面标注持有人姓名,并登记于发行公司名册
- 安全,但流通性很差(需要背书转让,手续繁琐)
-
不记名债券 – 和前者相对应
4. 按发行地点
-
国内债券 – 本国发行、本国货币作为面值
-
国际债券 – 国外市场发行、外国货币作为面值
-
外国债券 – 发行方在外国市场发行,以该国货币作为面值计价
-
外国在中国发行以人民币为面值计价的债券 – 熊猫债券
-
美国的扬基债券、日本的武士债券等
-
-
欧洲债券 – 国外市场发行、第三国货币作为面值
-
5. 按发行方式
-
公募债券
-
私募债券
二、债券的估值
(一)影响因素
-
债券期限
-
票面利率(息票率)
票面利率高 -> 利息提高 -> 现金流入提高 -> 债券价值提高
-
市场利率
市场利率高 -> 要求的到期收益率高 -> 折现率提高 -> 现值额减少 -> 债券价值提高
当息票率 > 市场利率,债券价值随债券期限增加而增加
当息票率 < 市场利率,债券价值随债券期限增加而减少
-
其他条款—提前赎回条款
-
利息收入是否纳税
(二)估值模型
债券价值取决于持有债券而获得的未来现金流量的现值
即将未来现金流量用合理折现率折算成现值,相加得到的总收入即为债券的内在价值
\[PV=\sum_{t=1}^n{\frac{C_t}{(1+r)^t}}\]样例
面值 1000,票面利率 10%,三年到期一次还本付息,折现率 12%
\[PV=\frac{1000\times(1+10\%)^3}{(1+12\%)^3}\]面值 1000,期限 3 年,折现率 12%
\[PV=\frac{1000}{(1+12\%)^3}\]面值 1000,三年期,每半年付息一次,年息票利率 10%,市场利率 12%
\[PV_1=\frac{1000\times\frac{10\%}{2}}{1+6\%}\] \[PV=\sum_{i=1}^5\frac{1000\times\frac{10\%}{2}}{(1+6\%)^i}+\frac{1050}{(1+6\%)^3}\]
研究
面值 1000,3 年期,每半年付息一次,年息票利率为 6%,市场利率 10%,按复利贴现
(P/F,10%,3)=0.7513;(P/A,10%,3)=2.487;(P/F,5%,6)=0.7462;(P/A,5%,6)=5.076
理论价值?
每半年利息收入 $C_1=1000\times\frac{6\%}{2}=30$
$PV_1=30\times(P/A,\frac{10\%}{2},6)+1000\times(P/F,\frac{10\%}{2},6)=898.48$
如果年息票利率 14% 的理论价值?
每半年利息收入 $C_2=1000\times\frac{14\%}{2}=70$
$PV_2=70\times(P/A,\frac{10\%}{2},6)+1000\times(P/F,\frac{10\%}{2},6)=1101.52$
如果年息票利率 10% 的理论价值?
每半年利息收入 $C_3=1000\times\frac{10\%}{2}=50$
$PV_3=50\times(P/A,\frac{10\%}{2},6)+1000\times(P/F,\frac{10\%}{2},6)=1000$
规律总结
息票利率 = 市场利率:理论价值 = 面值
息票利率 > 市场利率:理论价值 > 面值
息票利率 < 市场利率:理论价值 < 面值
(三)债券价格的性质
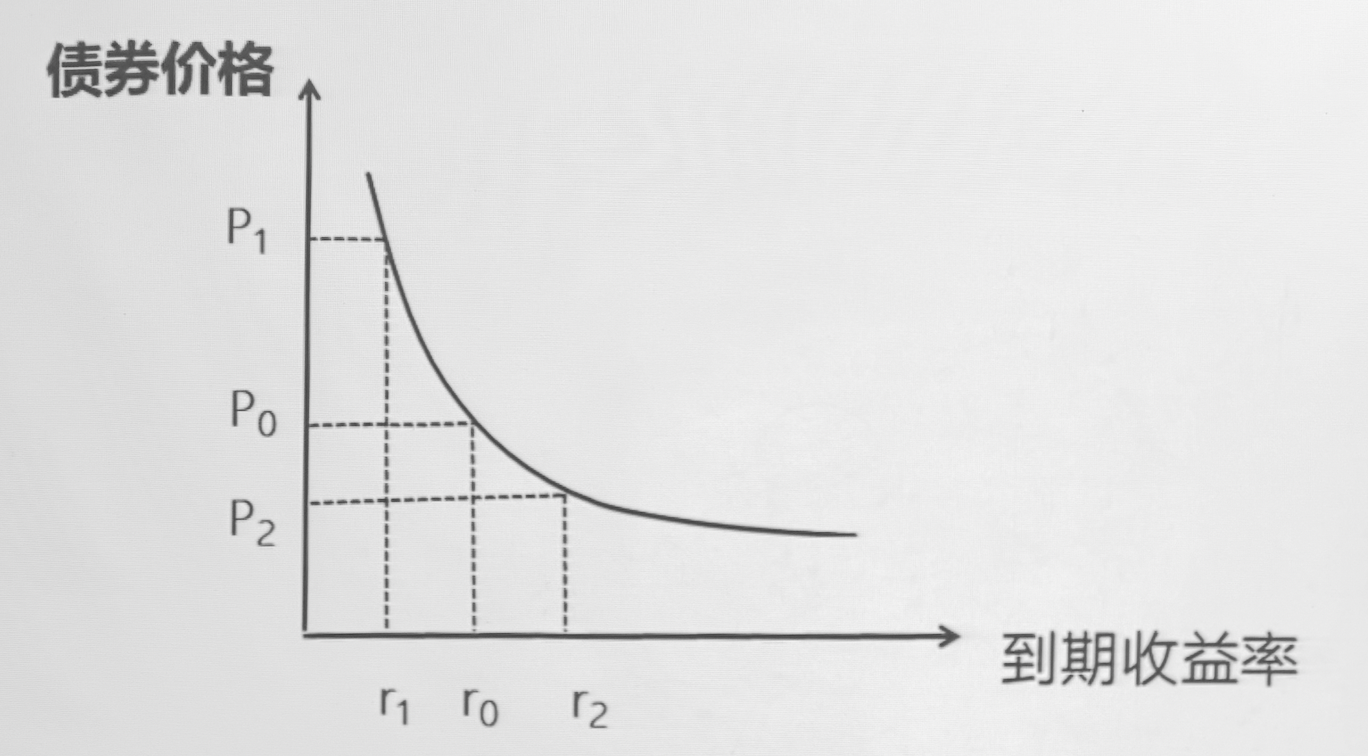
使得债券市场价格和债券的内在价值相同的市场利率为到期收益率
-
债券的市场价格与到期收益率呈反方向变动
-
债券价格上升的幅度要超过债券到期收益率以同样比率上升引起的债券价格下跌的幅度
即债券的凸性
三、利率期限结构
(一)利率期限结构与收益曲线
1. 利率期限结构
不同期限的资金借贷合约,其借贷利率是不相同的
零息票债券也是一种借贷合约,没有风险的零息票债券由于到期期限不同,其到期收益率也不同
假如用即期利率表示没有风险的零息票债券隐含的利率,这个即期利率即是与这个零息票债券期限对应的到期收益率
这个即期利率与期限之间的关系就是利率期限关系,表示没有风险的借贷合约中借贷期限和借贷利率之间的关系,是固定收益产品价值分析的基础
如果无风险零息票债券的面值是 $1$ 元,到期日为时间 $t$,债券在今天的价格为 $p$,则根据债券价格的理论公式有
\[p=\frac{C}{(1+r)^t}=\frac{1}{(1+r_t)^t}\]从中可以反推出无风险借贷期限为 $t$ 期的即期利率 $r_t$ 为
\[r_t=p^{-\frac{1}{t}}-1\]2. 收益曲线
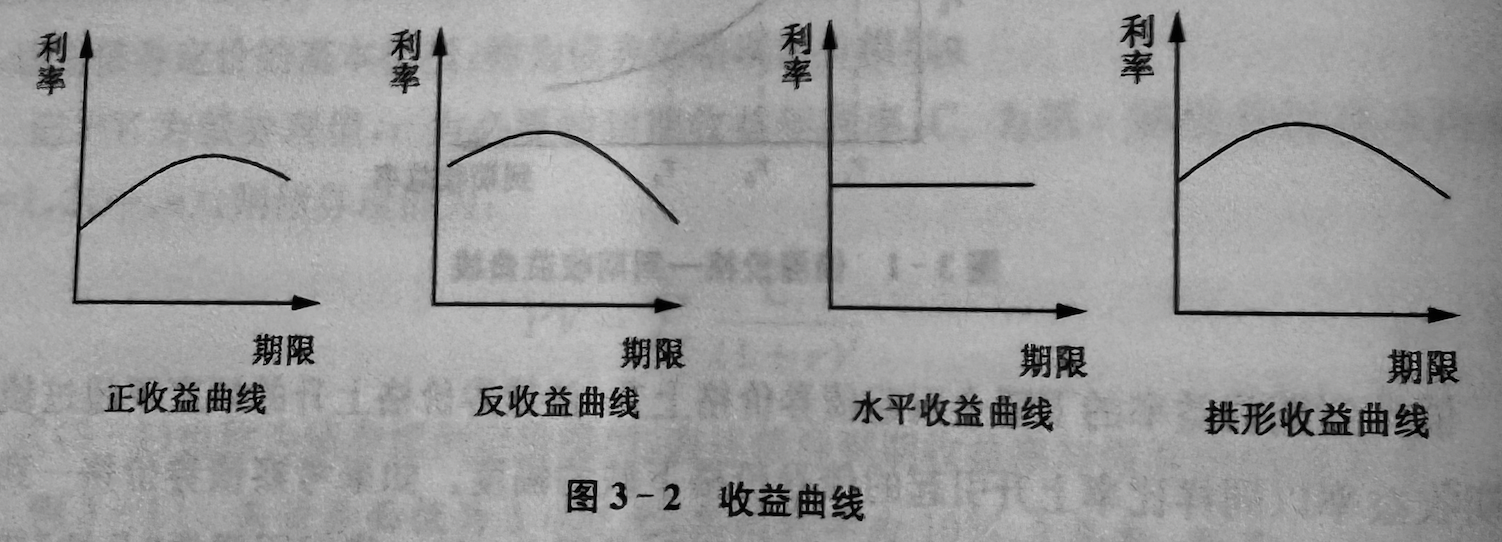
把利率期限结构在坐标平面上描图取得的即为收益曲线
描述了某一特定时点上即期利率与期限之间的关系
-
正收益曲线
- 长期利率 > 短期利率
-
反收益曲线
- 长期利率 < 短期利率
-
水平收益曲线
- 长期利率 = 短期利率
-
拱形收益曲线
-
达到某一期限前为正收益曲线,长期利率 > 短期利率
-
达到某一期限后为反收益曲线,长期利率 < 短期利率
-
3. 远期利率期限结构
我们通常知道今天市场上的无风险借贷利率 $r_{t_1}$ 和 $r_{t_2}$,且 $t_1<t_2$
假如希望在今天得到一个公平合约,合约规定在将来的 $t_1$ 借钱,在 $t_2$ 还钱
那么在这个合约的借贷利率即被称为远期利率,记作 ${t_1}f{t_2}$
若市场没有风险套利机会,则有
\[\frac{1}{(1+r_{t_2})^{r_2}}=\frac{1}{(1+_{t_1}f_{t_2})^{t_2-t_1}}\times\frac{1}{(1+r_{t_1})^{t_1}}\]因此
\[_{t_1}f_{t_2}=\frac{(1+r_{t_2})^{\frac{t_2}{t_2-t_1}}}{(1+r_{t_1})^{\frac{t_1}{t_2-t_1}}}-1\]对于不同的 $t_1$ 和 $t_2$,我们可以得到不同的远期利率;通过这些远期利率,可以反过来计算利率期限结构
对应不同的时间,有不同的远期利率期限结构关系
因此,有时也用远期利率表示利率期限结构
也就是说,利率期限结构、收益曲线、远期利率期限结构是等价的概念
现实金融市场中,由于政府有收税和发行钞票的权力,国债往往被认为是没有风险的。因此在实际金融市场研究和基准利率分析中,利率期限结构通常考虑的是无风险国债利率和期限之间的关系,也被称为基准利率
4. 套利定价
给定收益曲线,对于无风险债券,如果 $C_i$ 为第 $t_i$ 期债券的现金流量,债券在期限 $t_n$ 到期,则该债券的套利定价公式为
\[PV=\sum_{i=1}^n\frac{C_i}{(1+r_i)^{t_i}}\]-
$PV$:债券现值(价格)
-
$r_i$:期限 $t_i$ 的基准利率
如果该债券市场价格于该式计算结果一致,则表示债券市场中不存在无风险套利的机会
市场价格低于计算结果,说明债券被低估,可以卖空所持债券、买进付息债券,获得无风险套利
案例:见 p39
(二)利率期限结构理论
从经济学角度解释不同形状的利率期限结构曲线,形成了三个不同的利率期限结构理论
1. 纯预期理论
由于人们对未来即期利率的预期不同,不同期限债券具有不同收益率
纯预期理论认为远期利率是将来对应时间的即期理论的无偏预测
未来即期利率提高 -> 远期利率提高 -> 长期利率 > 短期利率 -> 形成正收益曲线
2. 市场分割理论
认为投资者和筹资者相对固定在某个特定的市场中,发生转移的可能性很小
因此不同期限债券的利率水平由各自的供求状况决定,彼此互不影响
商业银行为确保资金流动性,会倾向于投资短期债券
养老保险等为了保证资金充足性,会倾向于投资长期债券
3. 流动偏好理论
是前两者的折中,接受了未来预期收益率对即期利率影响的观点,也认可不同期限市场相互独立的观点
认为市场可能更偏好某些债券,特别是流动性较强的短期债券
投资者进行长期债券投资必须要求正的风险补偿,即长期利率大于短期利率
但当预期未来的短期利率较低时,二者还存在一定的替代性,投资者会减少对长期债券的需求,增加对短期债券的投资,从而长期利率下降,收益曲线变得平缓
因此流动偏好理论可以看作是纯预期理论的修正
四、债券的信用风险与债券估值
(一)信用风险
-
违约风险
-
债券信用等级变化
-
债券信用利差变化的不确定性等
信用风险会依据发行主体的不同而不同。一般而言,政府债券被认为没有信用风险,其余债券具有不同程度的信用风险
许多专业信用评级机构会对债券进行信用评级,会综合考虑
公司偿债能力
债券条款安排
根据法律进行破产、改组或其他安排时,如何保护债权人权益及债权人所处的相对低位等
(二)信用风险债券的估值
把债券未来所有的现金流量用合理折现率折算成现值后相加得到
因为存在不能及时支付的风险,对风险债券进行折现时不再适合用基准利率,而是需要在基准利率的基础上,加上信用风险利差再进行折现
信用风险利差
两个债券的合同条款中,本金、期限、利息或利率相同,发行主体信用风险不同,则债券的价格差异通常用信用利差 $n\%$ 表述
-
低信用风险债券的价格
\[PV=\sum_{t=1}^n\frac{C_t}{(1+r)^t}\] -
高信用风险债券的价格
\[PV=\sum_{t=1}^n\frac{C_t}{(1+r+y)^t}\]
其中 $y$ 即为信用风险利差
因此信用风险债券的价格公式为
\[PV=\sum_{i=1}^n\frac{C_i}{(1+r_i+y_i)^{t_i}}\]实际应用中,常假设 $y_i$ 为常数,与期限没有关系,由此表示为
\[PV=\sum_{i=1}^n\frac{C_i}{(1+r_i+y)^{t_i}}\]第二节 股票及股票估值
一、股票和债券的区别
股票是股份公司发给股东,证明其投资份额并对公司拥有相应的财产所有权的证书。反映的是财产所有权关系
| 股票 | 债券 | |
|---|---|---|
| 持有人法律地位 | 所有权凭证;体现所有者关系 | 债权凭证;体现债权债务关系 |
| 公司决策权 | 股东参与公司的经营决策;有选举权和表决权 | 不能直接参与公司的经营决策 |
| 投资风险 | 相对较高;收益取决于公司盈利情况 | 相对较低,收益较稳定;不受企业盈利状况影响 |
| 流动性 | 较高;可以随时在股票市场转让 | 相对较低 |
| 价格波动性 | 相对较大,股票价格受多方面影响 | 相对稳定 |
二、股票特征和分类
(一)股票的特征
普通股股票
-
没有期限,没有约定的到期日
-
股份公司不对股份偿还本金,股东也无权提出退股索回股本的要求
-
股份公司仅在破产、清偿或因故解散的情况下,才能依法宣布清算完结
-
其转售不会引起公司资本的缩减
-
股东只对公司负有限连带清偿责任,即对公司债务仅以其认购的股份金额为限
-
股东有权出席股东大会,提出自己的意见和建议
-
股东有权对公司的重大经营决策投赞成票和反对票
-
普通股股东有权选举或被选举为公司的董事或监事等
股票是一种可以自由转换的投资工具,可以在证券交易所、柜台市场出售,或私下转让,属于流动性较好的资产,风险较高
(二)股票的分类
1. 根据股东权益不同
-
普通股股票
-
股份公司资本构成中最普通、最基础的股份,是公司资本金的基础部分
-
其股东具有经营决策参与权、盈余分配权、剩余资产分配权、优先认股权等基本权利
-
股息一般不固定,随企业经营业绩变化而变化
-
-
优先股股票
-
相对于普通股而言,公司给予了投资者某些优惠特权的股票
-
同样可以买卖转让,同属于股东权益的一部分
-
优先特权
-
先于普通股之前按固定股息率获得股息
-
在企业破产清算时,先于普通股获得补偿
-
-
其股东无权参加公司的经营决策
-
股息固定,不能享受公司利润增长的好处
-
2. 根据股票投资主体的不同
-
国有股股票 – 国家资产管理部门以国有资产向公司投资形成,国家通过这些部门对多有资产进行管理
-
法人股股票 – 具有法人资格的企业公司、社会团体等发行
-
公众股股票 – 我国境内个人和机构以其合法财产向股份公司1可上市流通股的股权部分投资形成
3. 根据股票上市地点的不同
-
A 股 – 上海深圳
-
B 股 – 上海深圳,但以人民币标明面值,以外币进行交易
-
H 股 – 香港
-
N 股 – 纽约
-
S 股 – 新加坡
三、股票估值方法
$D_i$:第 $i$ 年末每股的股息/股利
$D_0$:第 $0$ 年末,即当下每股的股息
把股票未来现金流量按照合理折现率折算成现值
\[PV=\sum_{t=1}^{\infin}\frac{D_t}{(1+r)^t}\]根据对未来股息预期的不同,共有三种股息折现模型:零增长模型、不变增长模型和多阶段增长模型
(一)零增长模型
股利保持不变,按照固定数量 $D_1$ 发放
属于永续年金的现值折算,即
\[PV=\frac{C}{r}=\frac{D_1}{r}\]注意 $r$ 为折现率
(二)不变增长模型
每年股利按照一个固定的比率 $g$ 增长
属于永续增长年金的现值折算,即
\[PV=\frac{C}{r-g}=\frac{D_1}{r-g}\](三)多阶段增长模型
又称多元增长模型,真正作为现实中大量存在的情况
按照各个阶段增长率的不同,划分为多个阶段分别计算现值相加
二元增长模型
$(0,T)$ 年增长率为 $g_1$,$(T,\infin)$ 增长率为 $g_2$
\[PV=\sum_{t=1}^T\frac{D_0(1+g_1)^t}{(1+r)^t}+\frac{PV_T}{(1+r)^T}\\ =\sum_{t=1}^T\frac{D_0(1+g_1)^t}{(1+r)^t}+\frac{1}{(1+r)^T}\times\frac{D_{T+1}}{r-g_2}\\ =\sum_{t=1}^T\frac{D_0(1+g_1)^t}{(1+r)^t}+\frac{1}{(1+r)^T}\times\frac{D_0(1+g_1)^T(1+g_2)}{r-g_2}\]-
$(1+g_1)^T$:第 $T+1$ 年的利率,即 $T$ 年以后的期初利率
-
本质是拆分为了固定期数的现值和永续年金的现值
每股 0.4 元,市场利率 12%,未来 5 年中股息增长率 20%,5 年后增长率为 10%,求股票价值
$PV=\sum_1^5\frac{0.4\times(1.2)^5}{(1.12)^5}+\frac{1}{(1.12)^5}\times\frac{0.4\times(1.2)^5\times1.1}{1.12-1.1}$
四、公司增长机会的价值
如果公司没有增长,不将盈利进行再投资,则股利流固定不变,属于零增长模型
例如假设某公司每年将全部盈余用于支付股利,每股股利 1 元,折现率 10%,股票价值为 $PV=\frac{1}{10\%}$
\[PVGO=(第一年年末现金流出+第一年年末现金流入)\times\frac{1}{1+折现率}\\ =(-C_1+\frac{C_1\times预期收益率}{折现率})\times\frac{1}{1+折现率}\]若公司获得一个投资机会,将在未来第一年投入每股 1 元的资金实施新项目,估计在以后的每年里,该项目能产生 0.1 元的利润,即新项目的预期收益率为 10%
若新项目与当前业务的风险基本相同,这个投资机会对公司有无价值?
判断新项目净现值是否大于零
一般用 $PVGO$ 表示增长机会在 0 点时的现值
分析
风险相同:折现率 10%
每股投入一元:每股股息再减 1
$PVGO=(-1+\frac{1\times0.1}{10\%})\times\frac{1}{(1+10\%)}=0$
对公司没有价值。
-
预期收益率=折现率:$PVGO=0$,公司价值不变
-
预期收益率>折现率:$PVGO>0$,公司价值提高
-
预期收益率<折现率:$PVGO<0$,公司价格降低
由此推出股票价格测算公式
\[PV=\frac{E_1}{r}+PVGO\]-
$E_1$:无增长的利润资本化价值
-
$PVGO$:增长机会的现值
第三节 股利折现模型中参数的估计
一、估计增长率 g
已知
\[明年的盈利=今年的盈利+今年的留存收益\times留存收益的回报率\]只有留存收益的再投资才会引起公司盈利的增加
两边同时除以今年的盈利,得到公司增长率的估计公式
\[g=\frac{明年的盈利}{今年的盈利}-1=留存收益比率\times留存收益的回报率\]留存收益比率是留存收益在盈利中的占比,即 $\frac{留存收益}{今年的盈利}$
实际应用中,留存收益的回报率通常用权益资本收益率 ROE来估计,由此公式变为
\[g=留存收益比率\times ROE\]二、估计折现率 r
不变增长模型 $PV=\frac{D_1}{r-g}$,从中推导出折现率
\[r=\frac{D_1}{PV}+g\]计 $PV$ 为 $P_0$,$\frac{D_1}{P_0}$ 即为股利收益率,$g$ 为股利增长率,即折现率为股利收益率和股利增长率之和
\[r=\frac{D_1}{P_0}+g\]2 亿元盈利,计划保留 30% 进行投资,ROE=15%
预期将来的 ROE 不变,公司发行在外的股票数量为 1 亿,目前股票价格为每股 20 元,则公司的折现率为多少?
$g=留存收益比率\times ROE=30\%\times15\%=4.5\%$
$r=\frac{D_1}{P_0}+g=\frac{\frac{2\times(1-30\%)}{1}}{20}+4.5\%=11.5\%$
保留 30% 再投资,意味着 70% 回报股票
因此每股获得的股息为 $\frac{2\times(1-30\%)}{1}$