Study-Journal
货币的时间价值
公司金融一系列计算的基础
第一节 终值和利率
一、终值计算
终值(Final Value)又叫未来值,指现在一笔资金在未来一段时间后所具有的价值
假设将 10000 元资金存入银行,银行利率为 3.5% ,一年或者两年后银行存款的价值为多少?
一般默认为复利而非单利,即利滚利
一年:$10000+10000\times3.5\%=10000\times(1+3.5\%)$
两年:$10000\times(1+3.5\%)+10000\times(1+3.5\%)\times3.5\%=10000\times(1+3.5\%)^2$
对于一个投资其为 $t$ 年,年利率为 $r$ ,初始投资本金为 $C_0$ 的投资,有
-
复利终值计算公式: $FV=C_0\times(1+r)^t$
-
单利终值计算公式: $FV=C_0\times(1+r\times t)$
此时 $C_0$ 即为现值(Present Value),固有现值终值的关系公式:
\[FV=PV(1+r)^t\]二、多笔现金流量的终值
(一)两笔现金
某人 2 年后想买一台计算机,为此计划每年存一笔钱。
假设今年存入 5000 元,1 年后存入 7000 元,若银行存款利率为 3.5%,那么 2 年后此人可用于购买计算机的银行存款将为多少?
-
绘制现金流量图
-
时间分辨
-
今年:第一年期初
-
1 年后:第一年末
-
2 年后:第二年末
-
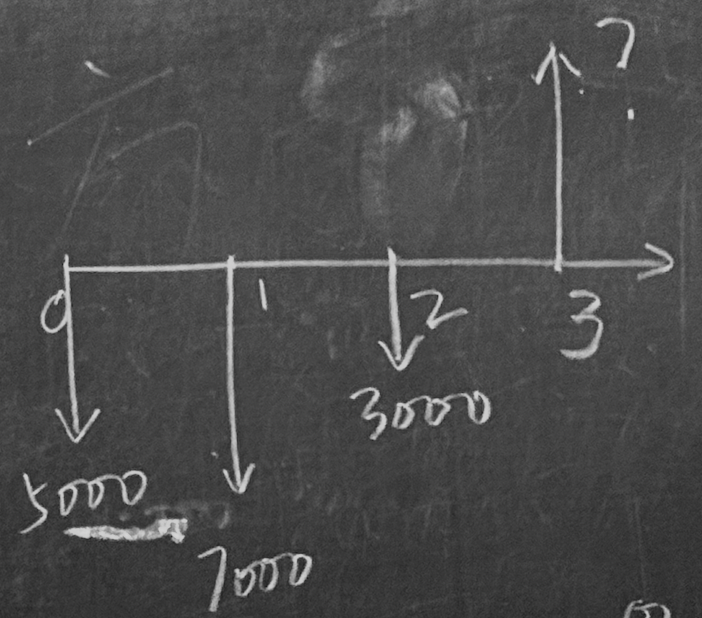
得出 $FV=5000\times(1+3.5\%)^2+7000\times(1+3.5\%)$
-
(二)一系列现金
\[FV=5000\times(1+3.5\%)^3+7000\times(1+3.5\%)^2+3000\times(1+3.5\%)\]假设再推迟一年并在第 2 年末再次存入 3000 元,那么从现在开始 3 年后此人可以利用的存款有多少?
-
每笔现金流量的终值之和就是多笔现金流的终值
-
复利呈现指数级增长,故低利率也可以达到可观效力
只不过现实生活利率比这还要低得多
三、复利计算频率
(一)复利计息频率对终值的影响
-
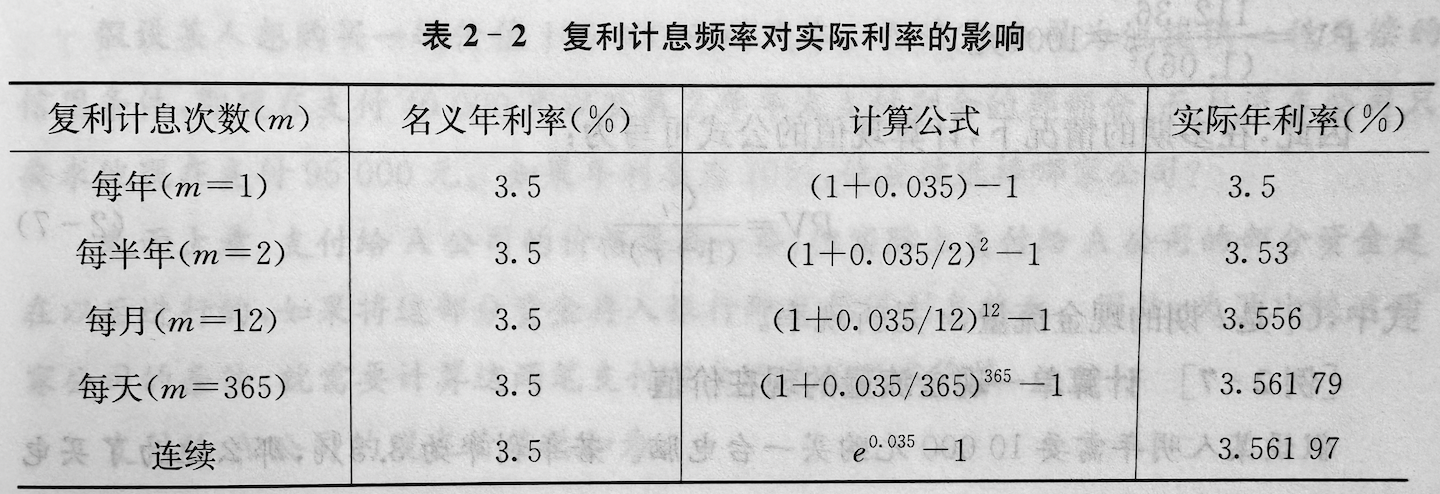
复利计息频率会影响每年的实际利率(Effective Annual Rate)
-
以年为基础的名义利率会随着频率的增加越来越偏离实际利率
名义年利率 8%,每月按复利计息,那么
1 元投资到年末的价值为多少?
年投资收益率为多少?
实际年利率计算公式
\[EAR=(1+\frac{r}{m})^m-1\]-
$r$ – 名义年利率
-
$m$ – 一年复利计息次数
若是连续复利计息,实际年利率计算公式应为
\[EAR=e^r-1\]其中 $e$ 是一个常数,约为 $2.718$
(二)名义利率与实际利率的关系
-
计息周期为 1 年时,名义利率与实际利率相等
-
计息周期少于 1 年时,名义利率小于实际利率
-
名义利率越高,复利计息次数越多,二者的差异也就越大
第二节 现值
重点
一、现值和折现
一笔未来的现金流量,其价值往往小于今天等额的现金流量
基本事实
人们倾向于当前消费而不是未来消费
- 若希望人们未来消费,总会给予一定补偿
通货膨胀时期,货币价值随时间延续而降低
任何未来现金流量的不确定性(风险)都会减少现金流量的价值
(一)单一现金流量的现值计算
若年利率为 6% ,则
为了在一年后获取 106 元,现在必须投资多少?
未来在两年后获取 112.36 元,现在必须投资多少?
- 现值计算公式: $PV=\frac{FV}{(1+r)^t}=\frac{C_t}{(1+r)^t}$
(二)现值系数
$PV=C_t\times\frac{1}{(1+r)^t}$,其中 $\frac{1}{(1+r)^t}$ 即为现值系数
不同时间点的现金流量在比较和相加之前,必须转换为同一时点的现金流量,即不同时间的现金流不具备可加性
(三)折现率
未来现金流量换算为当前现金流量所使用的比率
计算未来现金流量现值的过程即被称为折现
- 折现率的计算公式:
-
折现率体现了
-
当前的消费偏好(偏好越大,折现率越高)
-
预期的通货膨胀(通胀越高,折现率越高)
-
未来现金流量的不确定性(风险越高,折现率越高)
较高的折现率意味着未来现金流量的现值较低
-
(四)确定期数
使一笔钱增值到某个已知值所需要的时间
现有 10 万元的投资资金,若投资得到的年收益率为 6% ,需要多长时间才能得到 25 万元?
$\because 10\times(1+6\%)^\frac{1}{t}=25$
$\therefore t=\frac{\ln1.06}{\ln25}$
二、多笔现金流量的现值
计划买车,面临两个选择
一次性支付 15.5 万元
现在支付 8 万元,并在以后的 2 年内每年分别支付 4 万元
假设折现率为 8% ,应选择一次性付款还是分期付款?
$PV_1=15.5$
$PV_2=8+\frac{4}{1+0.08}+\frac{4}{(1+0.08)^2}$
一系列现金流量的现值就是每笔现金流量的现值之和
三、四类现金流量的计算
这四类公式的现值均为从现在开始一期以后发生的现金流量
(一)永续年金
优先股、永久性债券等
每期保持金额相等发生,且持续到永久的现金流量
没有终止的时间,因此没有终值
\[PV=\frac{C}{1+r}+\frac{C}{(1+r)^2}+\frac{C}{(1+r)^3}+L\]为收敛的无穷等比数列,根据公式 $\frac{a}{1-q}$ 得出
\[PV=\frac{C}{r}\]-
$C$ – 从现在开始一期后,即发生在第一期期末的现金流量
-
$r$ – 折现率
当每期的现金流不变时,永续年金的现值会随着利率的下降而增加,反之亦然
(二)永续增长年金
有规律地、按照相同比例增长的现金流量
\[PV=\frac{C}{1+r}+\frac{C\times(1+g)}{(1+r)^2}+\frac{C\times(1+g)^2}{(1+r)^3}+L\]若 $q=\frac{1+g}{1+r}$ ,根据数学原理若希望 $PV$ 收敛,必须满足 $q<1$ ,即 $r>g$ 此时方可得出
\[PV=\frac{C}{r-g}\]公司今年现金股利每股 0.5 元,预计以后支付的股利将以 2% 的速度增长,若折现率为 8% ,那么股利现值为多少?
$r=0.08$ ,$g=0.02$ ,满足 $r>g$
$C=C_0\times(1+g)=0.5\times1.02$
$\Delta PV=\frac{C}{r-g}=\frac{0.5\times1.02}{0.08-0.02}$
$PV=C_0+\Delta PV=0.5+\frac{0.5\times1.02}{0.08-0.02}$
(三)年金
某一确定的期间里,每隔一固定时期就发生的等额现金流量,可以发生在期末也可以发生在期初
不做特殊说明一般默认为发生在期末,发生在期初的被称为先付年金
1. 已知 $C$ 求 $PV$
\[PV=C[\frac{1}{r}-\frac{1}{r(1+r)^t}]\]-
$[\frac{1}{r}-\frac{1}{r(1+r)^t}]$ 即为年金现值系数
-
其通分形式常见于会计财务计算 $C[\frac{(1+r)^t-1}{r(1+r)^t}]$
-
年金现值系数可以通过查询复利系数表得到,运算简化为 $PV=C(P/A, i, n)$
-
$A$ – 此公式中的年金 $C$
-
$i$ – 此公式中的折现率 $r$
-
$n$ – 此公式中的时间尺度 $t$
-
-
形如 $PV=C(P/A, i, n)$ 的此类公式下文还有很多,是特殊表达方式
$(P/A,i,n)$ 应当理解为 $Param_{P=f(A,i,n)}$
即,已知 $A,i,n$ 用 $A$ 求 $P$ 时 $A$ 应该乘的参数
这样就可以用 $A\times Param_{P=f(A,i,n)}$ 等价复杂运算 $C[\frac{(1+r)^t-1}{r(1+r)^t}]$
正是因此,该式含义是 $PV=C\times(P/A, i, n)$ 而非 $PV=C(a,b,c)$ 的函数定义式形式
下文出现的类似表达式均遵循以上规则
2. 已知 $PV$ 求 $C$
即上式移项变换得到
\[A=PV[\frac{r(1+r)^t}{(1+r)^t-1}]=PV[\frac{r}{1-\frac{1}{(1+r)^t}}]\] \[\Leftrightarrow PV(A/P, i, n)\]3. 已知 $C$ 求 $FV$
根据 $FV=PV(1+r)^t$ 得出 $PV=\frac{FV}{(1+r)^t}$ ,代入 1.
\[FV=C[\frac{(1+r)^t-1}{r}]\] \[\Leftrightarrow C(F/A, i, n)\]-
$[\frac{(1+r)^t-1}{r}]$ 即为年金终值系数,可以看出即为年金现值系数乘上 $(1+r)^t$ 得到,同样可以借助复利系数表简化计算
-
$FV$ 必须与最后一个 $C$ 在同一时间点
4. 已知 $FV$ 求 $C$
\[C=FV[\frac{r}{(1+r)^t-1}]\] \[\Leftrightarrow FV(A/F, i, n)\]5. 递延年金
最初的现金流量不是发生在现在,而是 $m$ 期后的年金
\[PV=C[\frac{(1+r)^t-1}{r(1+r)^t}][\frac{1}{(1+r)^m}]\] \[\Leftrightarrow C(P/A, i, t)(P/F, i, m)\]6. 先付年金
发生在某一固定时期每期期初会产生等额现金流量的年金
\[PV=C+C[\frac{(1+r)^t-1}{r(1+r)^t}]\] \[\Leftrightarrow C+C(P/A, i, n)\]7. 特殊年金
支付期限超过一年、支付期限不固定、每期产生现金流量不相同等特殊情况下的年金
将每一期的现金流量分别折现在 0 期或者复利计算到终期,求和
(四)增长年金
在一定期间里以固定比率增长的现金流量
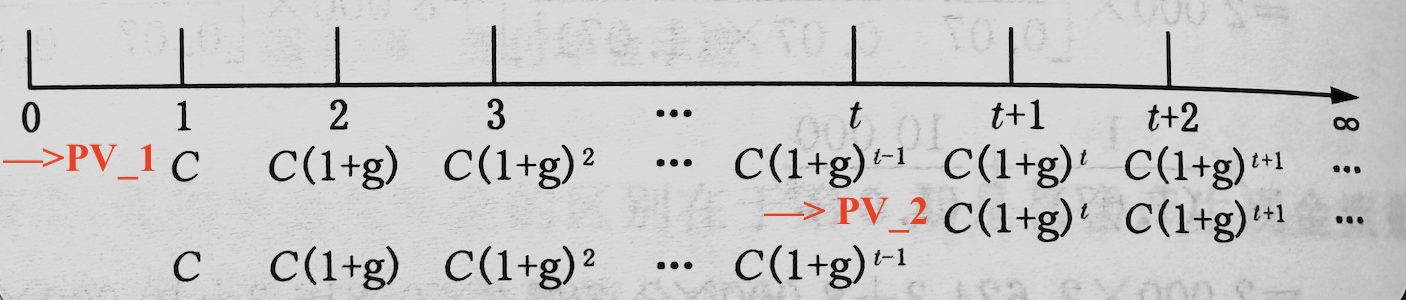
因此现值计算可以视为两个永续增长年金的现值之差
\[PV=PV_1-PV_2=\frac{C}{r-g}-\frac{C(1+g)^t}{r-g} \times \frac{1}{(1+r)^t}\]整理得
\[PV=C[\frac{1}{r-g}-\frac{1}{r-g} \times \frac{(1+g)^t}{(1+r)^t}]\]- $r=g$ 时,没有增长效益,公式无意义